Yrityksen puolesta kirjautuminen ei onnistu
Yrityksen puolesta kirjautuminen ei onnistu tällä hetkellä. Pahoittelemme asiasta aiheutuvaa vaivaa! Yritä myöhemmin uudelleen.
Verohallinnon nimissä on lähetetty huijausviestejä. Lue lisää huijauksista.

Ennakkoperintönä saadusta lahjasta pitää tehdä lahjaveroilmoitus ja maksaa lahjaveroa. Jos olet antamassa tai saamassa ennakkoperintöä, lue ohje: Milloin lahjaa pidetään ennakkoperintönä?
Perinnönjättäjän kuoleman jälkeen ennakkoperintö otetaan huomioon perinnönjaossa ja perintöverotuksessa:
Kun olet saanut perinnönjättäjältä verotettavan lahjan ennakkoperintönä, olet aikanaan maksanut siitä lahjaveroa. Perinnönjättäjän kuoleman jälkeen perintöveron määrä lasketaan näin:
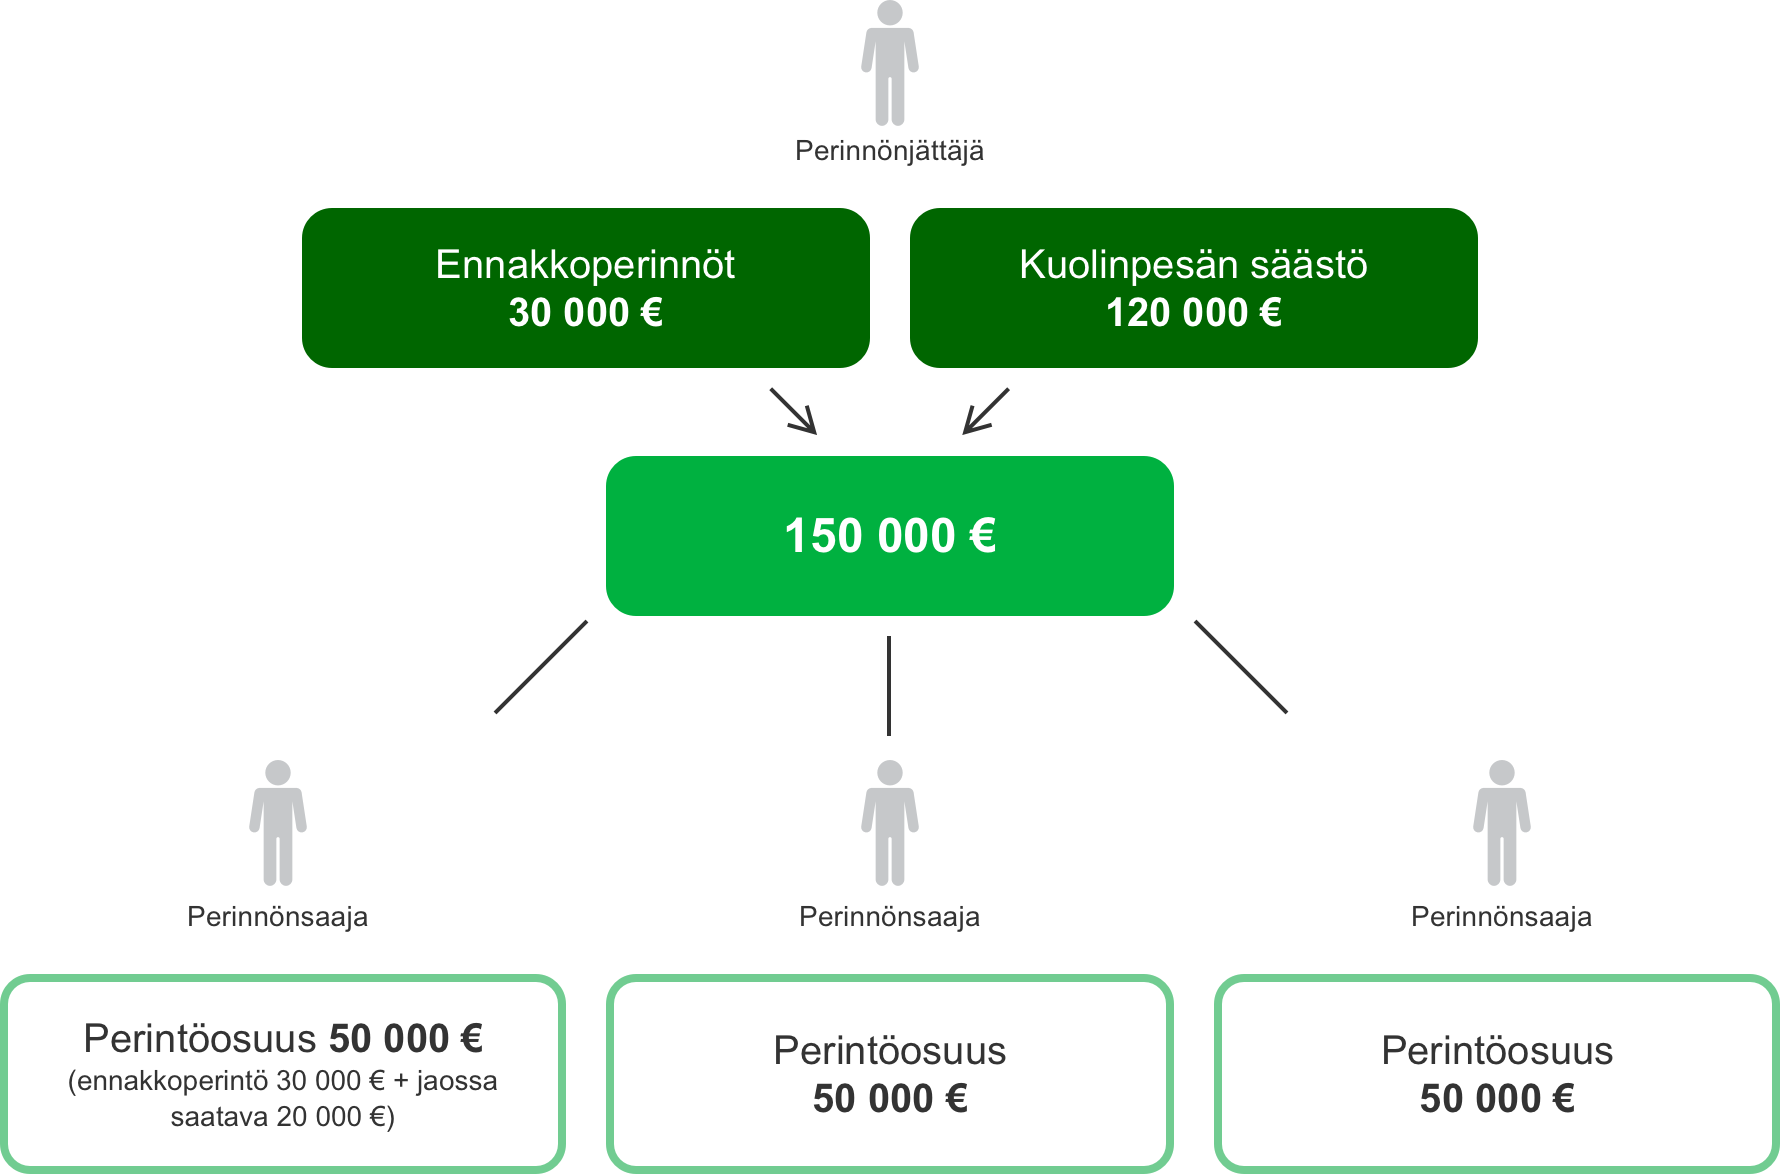
Jos olet saanut lahjan enintään 3 vuotta ennen lahjanantajan eli perinnönjättäjän kuolemaa, se otetaan huomioon perintöverotuksessa. Perintöveron määrä lasketaan näin:
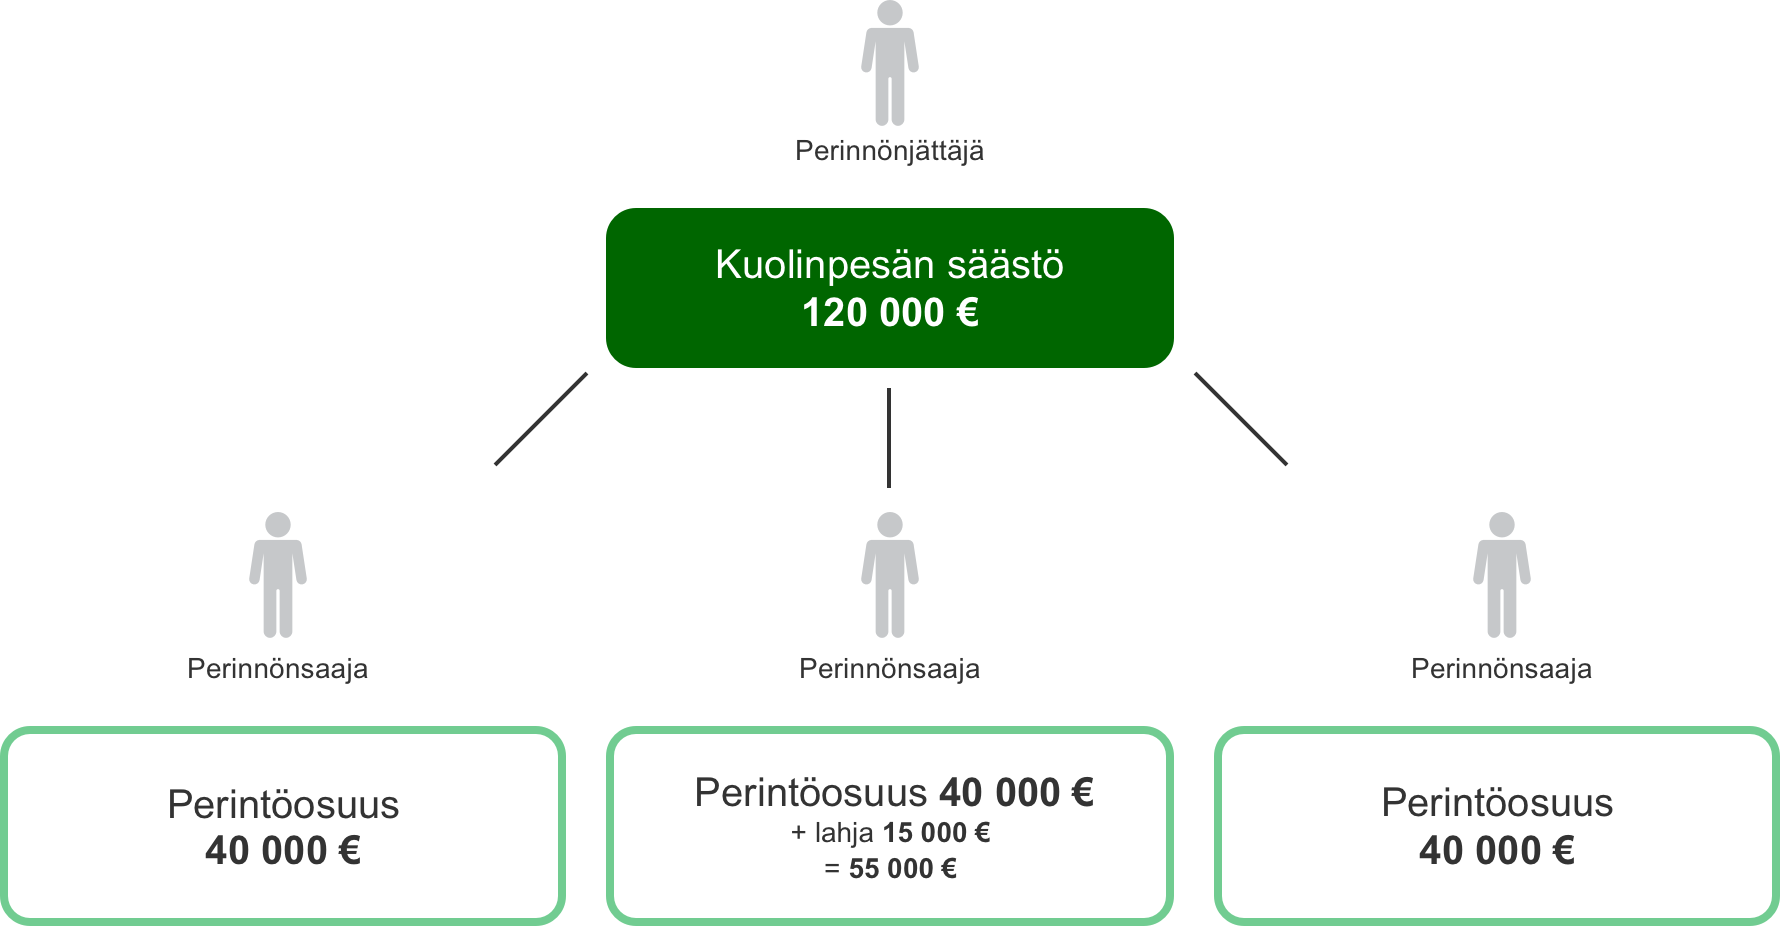
Perintöverotuksesta voi hakea ennakkoratkaisua
Voit tehdä samalle henkilölle alle 7 500 euron arvoisen lahjoituksen 3 vuoden välein. Tällöin lahjoituksesta ei tarvitse maksaa lahjaveroa.
Huomaa kuitenkin, että lahja otetaan huomioon perintöverotuksessa silloin, jos se on annettu enintään 3 vuotta ennen lahjanantajan eli perinnönjättäjän kuolemaa.
Ennakkoperintö on lahja, josta maksetaan lahjaveroa. Ennakkoperinnön veroprosentti määräytyy lahjanantajan ja lahjansaajan sukulaisuussuhteen sekä lahjan arvon mukaan.
Lahjaverolaskurin sivulla on lahjaverotaulukot, joista voit tarkistaa lahjaveron veroprosentit veroluokan mukaan. Lahjaverolaskurilla voit arvioida lahjaveron määrää.
Avainsanat: