
Verohallinnon tilastoja: Kiinteistöverotus verovuonna 2026
Verovuoden 2026 kiinteistöverotus valmistui lokakuun 2026 lopussa. Kiinteistöveroa määrättiin reilulle 2,1 miljoonalle asiakkaalle (-0,1 %) yhteensä 2 432 miljoonaa euroa, mikä oli noin 14 miljoonaa euroa (+0,6 %) enemmän kuin viime vuonna.
Kiinteistöveron kasvu jäi vuoden 2025 tavoin selvästi hitaammaksi kuin useimpina aiempina vuosina. Vuonna 2025 kiinteistöveron määrä kasvoi 0,7 prosenttia ja vuoden 2026 kasvua hitaampaa kasvu oli viimeksi vuonna 1997. Hitaan kasvun taustalla olivat vuonna 2026 kiinteistöjen yhteenlaskettujen verotusarvojen pieneneminen 0,5 prosentilla sekä kiinteistöveroprosenttien maltilliset korotukset. Verotusarvojen kehitykseen vaikuttivat erityisesti rakennuskustannusindeksin hidas kasvu ja uudisrakentamisen vähäisyys. Vuosina 2023 ja 2024 kiinteistöveron määrä kasvoi vielä yli seitsemän prosenttia vuodessa. Vuonna 2023 kasvua vauhditti erityisesti rakennuskustannusindeksin voimakas nousu, kun taas vuonna 2024 kasvua lisäsi etenkin maapohjan yleisen kiinteistöveroprosentin alarajan korotus.
Tietokantataulukot (linkki avautuu uuteen ikkunaan)
Kuva 1: Maksuunpantu kiinteistövero vuosina 1995–2026
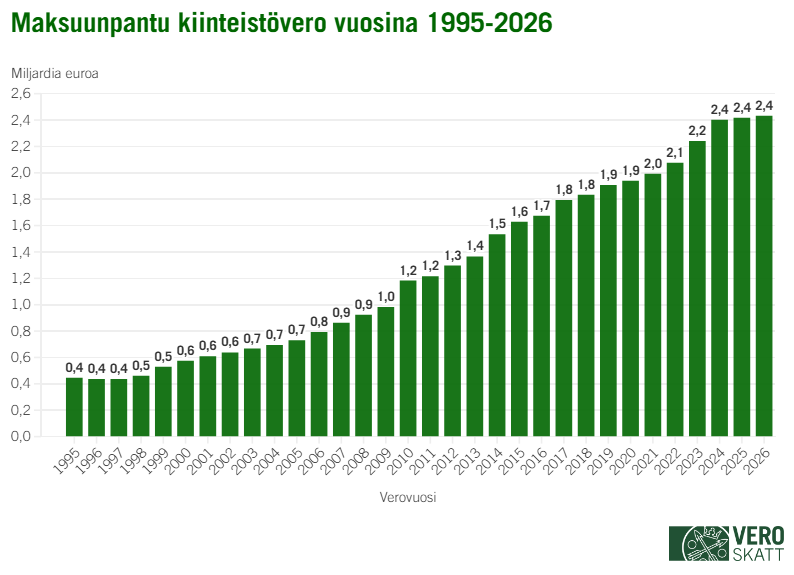
Vuoden 2026 kiinteistövero perustuu kiinteistön vuoden 2025 verotusarvoon sekä kiinteistön sijaintikunnan määräämiin vuoden 2026 kiinteistöveroprosentteihin. Kiinteistövero tilitetään kokonaisuudessaan sille kunnalle, jossa kiinteistö sijaitsee.
Kiinteistöverotus valmistuu tuloverotuksen tavoin joustavasti, mikä tarkoittaa, että verotus ei pääty kaikilla samaan aikaan vaan asiakaskohtaisesti touko-lokakuun välillä. Tämän seurauksena myös kiinteistöveron eräpäivät vaihtelevat asiakkaittain ja sijoittuvat heinäkuun 2026 ja helmikuun 2027 välille. Esimerkiksi valtaosalla henkilöasiakkaista eräpäivät sijoittuvat elo- ja lokakuulle tai syys- ja marraskuulle. Suurimmalla osalla yhteisöasiakkaista eräpäivät sijoittuvat puolestaan heinä- ja syyskuulle. Kiinteistöveron maksueriä on kaksi, jos kiinteistövero on 170 euroa tai enemmän.
Kiinteistöjen verotusarvot kääntyivät laskuun
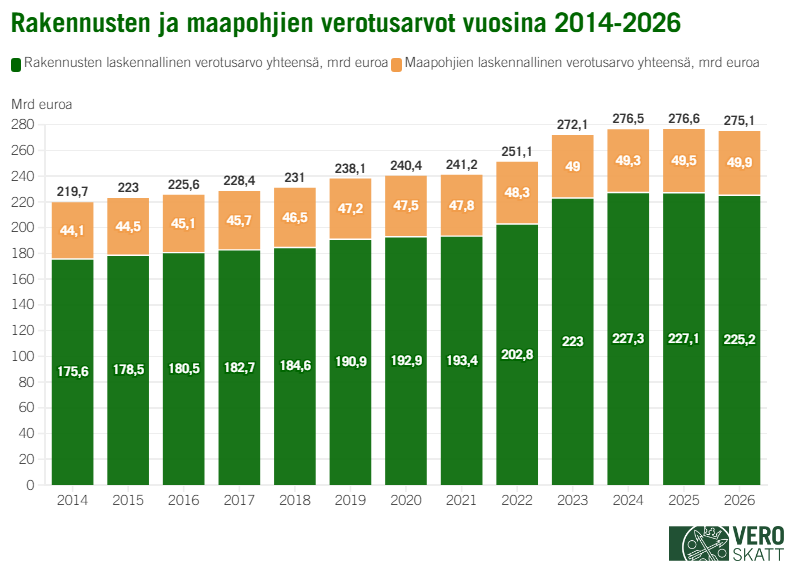
Vuoden 2026 kiinteistöveron perusteena olevat kiinteistöjen verotusarvot olivat yhteensä 275,1 miljardia euroa. Verotusarvojen yhteismäärä laski edellisvuodesta lähes 1,5 miljardia euroa (-0,5 %). Kyseessä oli ensimmäinen kerta, kun kiinteistöjen verotusarvojen yhteismäärä laski vuodesta 2014 alkavassa tilastoaikasarjassa. Rakennusten verotusarvot laskivat 0,8 prosenttia 225,2 miljardiin euroon, kun taas maapohjien verotusarvot kasvoivat 0,9 prosenttia 49,9 miljardiin euroon.
Kiinteistön verotusarvo ja kiinteistövero määrätään erikseen maapohjalle ja rakennuksille. Rakennuksen verotusarvo saadaan vähentämällä sen jälleenhankinta-arvosta vuotuiset ikäalennukset. Jälleenhankinta-arvoja tarkistetaan vuosittain rakennuskustannusindeksin muutoksen perusteella. Pitkällä aikavälillä rakennuskustannusindeksi on kasvanut vuosittain keskimäärin hieman yli kaksi prosenttia. Tilastoissa jälleenhankinta-arvoihin vaikuttavat lisäksi muun muassa uudisrakentaminen ja rakennustietojen päivitykset.
Vuoden 2026 kiinteistöverotuksessa käytettäviä vuoden 2025 jälleenhankinta-arvoja korotettiin rakennuskustannusindeksin muutoksen perusteella vain 0,2 prosenttia. Kun myös uudisrakentaminen pysyi vähäisenä, jälleenhankinta-arvojen kokonaismäärä kasvoi vain vähän (+1,1 %). Vähäinen uudisrakentaminen ja jälleenhankinta-arvojen pieni indeksikorotus eivät riittäneet kattamaan rakennuskannasta vuosittain tehtävien ikäalennusten vaikutusta. Rakennusten verotusarvojen kehitykseen vaikutti lisäksi korkeimman hallinto-oikeuden vuonna 2025 antama ratkaisu, jonka perusteella sairaalarakennuksiin sovellettavaa vuotuista ikäalennusprosenttia korotettiin. Tämän seurauksena vuoden 2026 kiinteistöverotuksessa käytettävät rakennusten verotusarvot laskivat 0,8 prosenttia edellisvuodesta. Rakennusten verotusarvot laskivat jo edellisenä vuonna, jolloin vähennystä oli 0,1 prosenttia.
Maapohjien verotusarvojen perusteena käytetään kuntakohtaisia tonttihintakarttoja sekä arviointiohjeita. Vuonna 2025 arviointiohjeisiin ei tehty muutoksia, ja aluehinnat pidettiin ennallaan. Maapohjien verotusarvot voivat kuitenkin muuttua esimerkiksi kaavoituksen tai Verohallinnon tekemien tietojen korjausten seurauksena. Toisin kuin rakennusten verotusarvot, maapohjien verotusarvot kasvoivat (+0,9 %).
Kuva 2: Rakennusten ja maapohjien verotusarvot vuosina 2014–2026
39 kuntaa nosti vähintään yhtä kiinteistöveroprosenttia vuonna 2026
Eduskunta säätää kiinteistöveroprosenteille ala- ja ylärajat, joiden puitteissa kunta määrää veroprosentit. Vuoden 2026 kiinteistöveroprosenttien ylä- ja alarajoihin ei tehty muutoksia.
Vuonna 2026 vähintään yhtä kiinteistöveroprosenttia korotettiin 39 kunnassa ja alennettiin 10 kunnassa. Vuonna 2025 vastaavat luvut olivat 55 ja 9. Kiinteistöveroprosentteja korottaneita kuntia oli siten vähemmän kuin vuotta aiemmin. Erityisesti voimalaitosrakennusten kiinteistöveroprosentin korotukset vähenivät: vuonna 2026 prosenttia korotettiin 8 kunnassa, kun vuotta aiemmin näin tehtiin 19 kunnassa. Erillinen veroprosentti on yleistynyt tuuli- ja aurinkovoimaloiden rakentamisen myötä: vuonna 2026 se puuttui enää 42 kunnasta, kun vuonna 2014 tällaisia kuntia oli 165. Kaikkiaan vuoden 2026 kiinteistöveroprosenttien korotusten vaikutus jäi koko maan tasolla vähäiseksi, sillä ne olivat suhteellisen maltillisia ja painottuivat pieniin kuntiin. Suurista kaupungeista kiinteistöveroprosenttejaan korottivat ainoastaan Espoo ja Lahti.
Taulukko 1: Kiinteistöveroprosenttiaan muuttaneiden kuntien lukumäärät
| Kiinteistöveroveroprosentti |
Kuntien lukumäärä, joissa prosenttia nostettu vuonna 2026. (Suluissa vastaava tieto vuodelta 2025) |
Kuntien lukumäärä, joissa prosenttia laskettu vuonna 2026. (Suluissa vastaava tieto vuodelta 2025) |
|---|---|---|
| Maapohjan yleinen kiinteistöveropros. | 17 (10) | 0 (1) |
| Rakennusten yleinen kiinteistöveropros. | 20 (21) | 2 (1) |
| Vakituisen asunnon kiinteistöveropros. | 15 (21) | 4 (1) |
| Muun asuinrakennuksen kiinteistöveropros. | 20 (24) | 2 (1) |
| Yleishyödyllisen yhteisön kiinteistöveropros. | 2 (4) | 4 (4) |
| Rakentamattoman tontin kiinteistöveropros. | 10 (9) | 1 (3) |
| Voimalaitosrakennuksen kiinteistöveropros. | 8 (19) | 2 (0) |
Lue lisää: Kiinteistöveroprosentit kunnittain 2026 (.xlsx, 67 kb)
Kiinteistöveron tuotto kasvoi taas eniten Keski-Pohjanmaalla
Kiinteistövero lasketaan erikseen maapohjalle ja rakennuksille kertomalla niiden verotusarvo kuhunkin kohteeseen sovellettavalla kiinteistöveroprosentilla. Kiinteistön kokonaisvero muodostuu näin lasketuista maapohjan ja rakennusten veroista.
Maksuunpannun kiinteistöveron kokonaismäärästä 72,3 prosenttia, euroissa 1 758 miljoonaa, kertyi vuonna 2026 rakennuksista. Maapohjan osuus oli noin 27,7 prosenttia, euroissa noin 675 miljoonaa. Maapohjan osuus kiinteistöverosta oli 9,6 prosenttiyksikköä suurempi kuin sen osuus verotusarvojen kokonaissummasta, koska maapohjia verotetaan tyypillisesti korkeammilla veroprosenteilla kuin rakennuksia. Vuonna 2026 maapohjista kertyvä kiinteistövero kasvoi 1,1 prosenttia ja rakennuksista kertyvä vero 0,4 prosenttia. Rakennusten verotusarvojen 0,8 prosentin laskusta huolimatta rakennuksista maksuunpannun kiinteistöveron kokonaismäärä kasvoi, sillä rakennuksiin sovellettavia kiinteistöveroprosentteja korotettiin osassa kuntia.
Kiinteistöveron tuotosta reilu kolmannes (36 %) tuli kiinteistöistä, jotka sijaitsevat Uudellamaalla. Uudenmaan jälkeen seuraavaksi eniten veroa maksuunpantiin vuonna 2026 Pirkanmaalla (8,3 % kokonaismäärästä), Varsinais-Suomessa (7,6 %) ja Pohjois-Pohjanmaalla (7,1 %). Maakuntavertailussa tämä neljän kärki on säilynyt ennallaan jo ainakin vuodesta 2014 alkaen. Kiinteistöveroa maksuunpantiin vähiten kiinteistöistä, jotka sijaitsevat Ahvenanmaalla (0,2 %), Keski-Pohjanmaalla (1,2 %) ja Kainuussa (1,2 %).
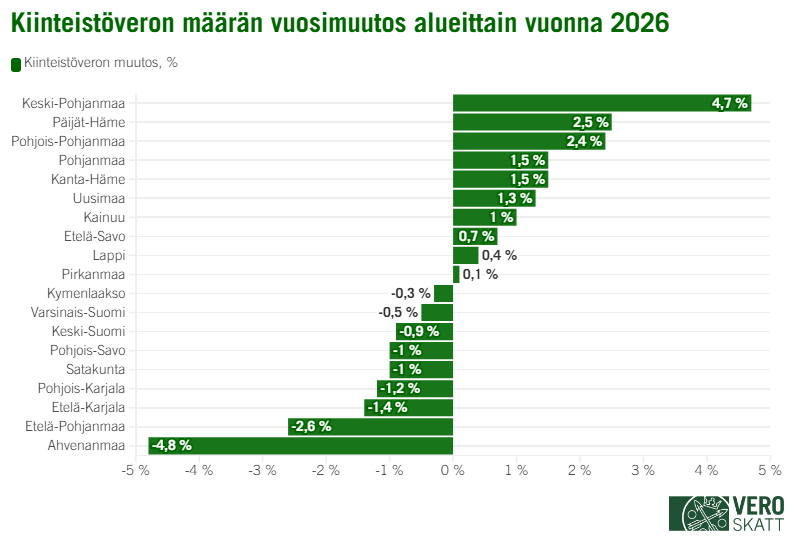
Kiinteistöveron määrä kasvoi vuonna 2026 suhteellisesti eniten Keski-Pohjanmaalla (+4,7 %), euroissa 1,3 miljoonaa. Rakennuksista maksuunpantu kiinteistövero kasvoi maakunnassa 5,0 prosenttia ja maapohjasta maksuunpantu vero 1,7 prosenttia. Keski-Pohjanmaalla kasvu oli maakunnista nopeinta myös vuonna 2025. Keski-Pohjanmaan kehitykseen vaikutti lähes yksinomaan Lestijärvi, jossa maksuunpannun kiinteistöveron määrä kasvoi 80,4 prosenttia eli noin 1,1 miljoonaa euroa edellisvuodesta. Kasvu johtui suurelta osin tuuli- ja aurinkovoimaloista maksuunpannun kiinteistöveron 88,2 prosentin kasvusta. Lestijärven kiinteistöveron määrä kasvoi voimakkaasti myös vuonna 2025, jolloin kasvua oli 98,1 prosenttia. Myös tuolloin kasvun taustalla oli pääasiassa tuuli- ja aurinkovoimaloista maksuunpannun kiinteistöveron lisääntyminen.
Toiseksi eniten kiinteistöveron määrä kasvoi suhteellisesti Päijät-Hämeessä (+2,5 %). Rakennuksista maksuunpantu vero kasvoi Päijät-Hämeessä 2,0 prosenttia ja maapohjasta maksuunpantu vero 4,2 prosenttia. Vuonna 2026 kiinteistöveron määrä laski eniten Ahvenanmaalla (-4,8 %). Lasku johtui suurelta osin Maarianhaminan vakituisten asuinrakennusten kiinteistöveroprosentin laskusta 0,5 prosentista 0,4 prosenttiin vuonna 2026.
Vuonna 2026 kiinteistöveron määrä kasvoi edellisvuodesta kymmenessä maakunnassa ja laski yhdeksässä maakunnassa. Maakuntia, joissa kiinteistöveron määrä laski, oli aiempia vuosia selvästi enemmän.
Kuva 3: Kiinteistöveron määrän vuosimuutos alueittain vuonna 2026
Tuuli- ja aurinkovoimaloista määrätyn kiinteistöveron kasvuvauhti hidastui
Tuuli- ja aurinkovoimaloiden kiinteistöveron kasvu hidastui vuonna 2026 selvästi. Veroa määrättiin 60,2 miljoonaa euroa, mikä oli 8,5 prosenttia enemmän kuin vuotta aiemmin. Edellisen kerran tuuli- ja aurinkovoimaloiden kiinteistöveron määrä kasvoi vuotta 2026 hitaammin vuonna 2020. Kehitystä selittää etenkin tuulivoimarakentamisen voimakkaimman investointiaallon tasaantuminen, mikä näkyy uusien voimaloiden määrän kasvun hidastumisena. Myös vanhojen voimaloiden verotusarvoihin tehtävät ikäalennukset pienentävät hieman vuosittaista kiinteistöveromäärän nettokasvua.
Tuuli- ja aurinkovoimaloiden osuus koko maan kiinteistöverosta on noussut vuoden 2015 0,1 prosentista vuoden 2026 2,5 prosenttiin. Vuonna 2026 niiden osuus kiinteistöveron euromääräisestä kasvusta oli kuitenkin 33,1 prosenttia. Tuuli- ja aurinkovoimalat vaikuttivat siten kiinteistöveron kasvuun huomattavasti enemmän kuin niiden osuus veron kokonaismäärästä osoittaa.
Kuva 4: Kiinteistövero tuuli- ja aurinkovoimaloista vuosina 2014–2026
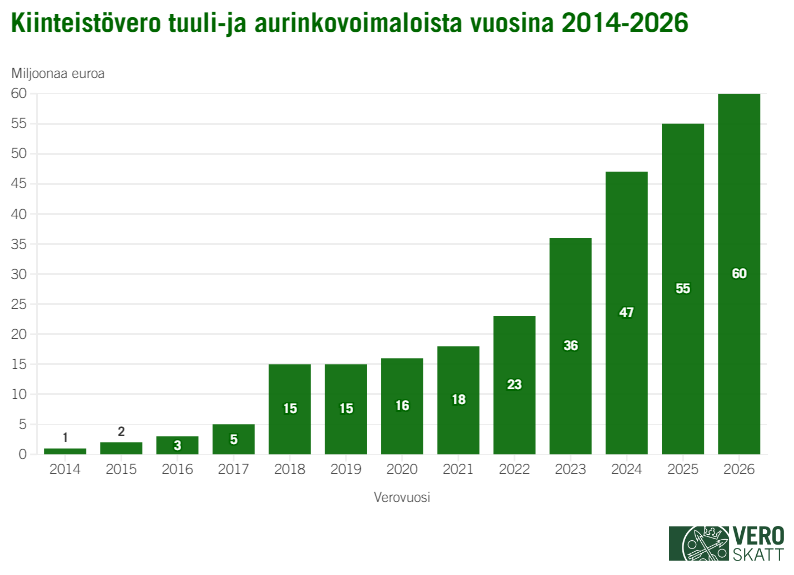
Tuuli- ja aurinkovoimalaitokset ovat Verohallinnon tiedoissa samalla rakennustyypillä, joten niitä ei voida tilastoissa eritellä. Tuuli- ja aurinkovoimaloiden kiinteistöveron määrä tilastolla pitää sisällään vain tuuli- ja aurinkovoimaloiden rakennuksista ja rakennelmista määrätyn veron määrän, mutta ei sen maapohjan veroa, jolla voimalat sijaitsevat. Maapohjien veron määrä on kuitenkin voimaloiden rakennuksista ja rakennelmista määrättyyn veroon verrattuna vähäinen.
Tuuli- ja aurinkovoimaloiden merkitys kiinteistöverotuotolle vaihtelee huomattavasti maakunnittain. Esimerkiksi Päijät-Hämeen, Pohjois-Karjalan ja Uudenmaan kunnissa tuuli- ja aurinkovoimaloista ei kerry juuri lainkaan kiinteistöveroa. Itä-Suomessa tuulivoimaloiden rakentamismahdollisuudet ovat rajoitettuja, koska tuulivoimalat häiritsevät Puolustusvoimien tutkavalvontaa.
Toisaalta osassa maakunnista ja kunnista tuuli- ja aurinkovoimaloiden vaikutus kiinteistöveron kokonaiskertymään on huomattava. Tuulivoimaloita on rakennettu runsaasti etenkin Länsi-Suomeen, jossa tuuliolosuhteet ovat tuulivoimaloille suotuisat. Tuuli- ja aurinkovoimaloiden osuus maakunnan kiinteistöverosta oli suurin Keski-Pohjanmaalla, jossa osuus oli 16,5 prosenttia. Seuraavaksi suurimmat osuudet olivat Pohjois-Pohjanmaalla (12,9 %), Pohjanmaalla (12,8 %), Etelä-Pohjanmaalla (10,0 %) ja Kainuussa (7,2 %).
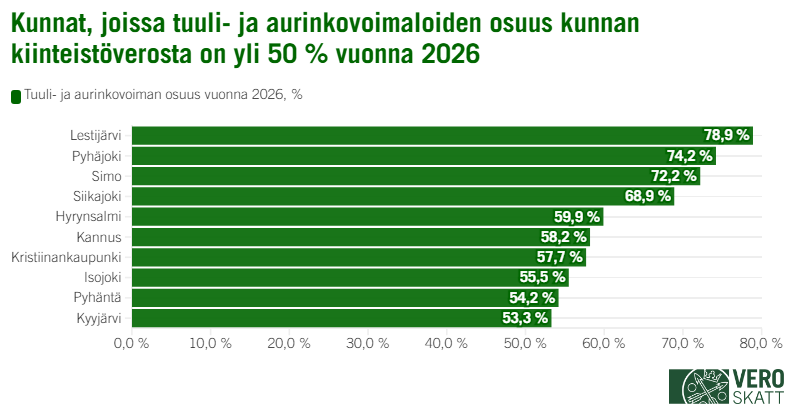
Yksittäisille kunnille tuuli- ja aurinkovoimalat ovat merkittävä tulonlähde. Vuonna 2026 oli kaikkiaan 37 kuntaa, joissa tuuli- ja aurinkovoimaloiden osuus kunnan kiinteistöveroista oli yli 20 prosenttia. Näistä 10 kunnassa osuus oli yli 50 prosenttia. Yli 50 prosentin rajan ylittäneiden kuntien lukumäärä ei muuttunut edellisvuodesta.
Suurimmat osuudet olivat Lestijärvellä (78,9 % kunnan kiinteistöverosta), Pyhäjoella (74,2 %), Simossa (72,2 %) sekä Siikajoella (68,9 %). Kärkinelikko säilyi ennallaan vuoden takaiseen tilanteeseen verrattuna.
Kuva 5: Kunnat, joissa tuuli- ja aurinkovoimaloiden osuus kunnan kiinteistöverosta on yli 50 % vuonna 2026
Tuuli- ja aurinkovoimaloista saatu kiinteistövero kasvoi vuonna 2026 euromääräisesti eniten Lestijärvellä (+0,9 milj. euroa), Iissä (+0,8 milj. euroa) sekä Uusikaarlepyyssä (+0,7 milj. euroa). Tuuli- ja aurinkovoimaloista määrätyn kiinteistöveron kasvu keskittyi vuonna 2026 suhteellisen harvoihin kuntiin. Vero kasvoi yli 100 000 euroa 12 kunnassa, joissa yhteenlaskettu kasvu oli 5,3 miljoonaa euroa. Lisäksi vero kasvoi enintään 100 000 euroa 21 kunnassa, yhteensä noin 0,4 miljoonaa euroa. Sen sijaan 90 kunnassa veron määrä laski, yhteensä noin 0,9 miljoonaa euroa. Lisäksi 185 kunnassa tuuli- ja aurinkovoimaloista ei määrätty lainkaan kiinteistöveroa.
Tuuli- ja aurinkovoimaloiden verotuksesta
Kuten muutkin rakennukset tai rakennelmat, tuuli- ja aurinkovoimalat tulevat kiinteistöveron piiriin, kun rakennustyöt on aloitettu. Niiden jälleenhankinta-arvoksi katsotaan 75 prosenttia tuulivoimalaitoksen tornin (perustusten, rungon ja konehuoneen) rakennuskustannuksista ja aurinkovoimalan osalta perustusten ja tukirakenteiden rakennuskustannuksista. Keskeneräisen voimalan verotusarvo kunakin verovuonna on sen valmiusastetta vastaava osuus näin lasketusta jälleenhankinta-arvosta. Valmiusaste määräytyy verovuotta edeltävän vuoden lopun tilanteen mukaan. Kun voimala valmistuu, valmistumisvuotta seuraavasta verovuodesta alkaen sen jälleenhankinta-arvosta tehdään vuotuiset ikäalennukset, jotka tuuli- ja aurinkovoimaloilla ovat 2,5 prosenttia. Käytössä olevan voimalan arvoksi katsotaan kuitenkin aina vähintään 40 prosenttia sen jälleenhankinta-arvosta.
Kiinteistövero voimaloista määrätään joko yleisen kiinteistöveroprosentin tai eräiden laitosten kiinteistöveroprosentin mukaan. Eräiden laitosten kiinteistöveroprosenttia sovelletaan, jos jakeluverkkoon liitetyn voimalan tai yhteistä liittymispistettä käyttävän tuuli- tai aurinkovoimapuiston nimellisteho ylittää 10 megavolttiampeeria. Muutoin sovelletaan yleistä kiinteistöveroprosenttia. Rakenteilla olevan tuuli- tai aurinkovoimapuiston nimellistehoa tarkastellaan aina verovuosikohtaisesti vuodenvaihteen tilanteen mukaan. Näin ollen rakenteilla olevaan tuuli- tai aurinkovoimalaan saatetaan soveltaa yleistä kiinteistöveroprosenttia, mutta rakennustöiden edetessä tai voimalan valmistuttua veroprosentti saattaa vaihtua laissa säädetyltä vaihteluväliltään korkeampaan eräiden laitosten veroprosenttiin.
Tuuli- ja aurinkovoimaloiden verottamisesta voit lukea tarkemmin Verohallinnon syventävästä ohjeesta Tuulivoima- ja aurinkovoimalaitokset verotuksessa.